Domain ausbauplatten.de kaufen?
Wir ziehen mit dem Projekt
ausbauplatten.de um.
Sind Sie am Kauf der Domain
ausbauplatten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbauplatten.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Hoffstadt, Hans Joachim: Abwicklung von BauvorhabenAbwicklung von Bauvorhaben , "Abwicklung von Bauvorhaben" unterstützt Architekten und Planer sowie Studenten und Bauherren bei der Vorbereitung, Planung und Umsetzung von Bauprojekten: vom ersten Entwurf bis zur Abnahme und Abrechnung. Bau- und planungsrechtliche Themen wie Genehmigungsverfahren, Bauvertrag und Bauausführung, Kostenplanung, BIM usw. werden dabei praxisnah vermittelt. Anhand eines chronologischen Beispielprojektes mit Architektenvertrag, Honorarabrechnung, vollständigen Planunterlagen inklusive Baubeschreibung, Kostenschätzung und -berechnung sowie Ausschreibungsunterlagen erläutern die Autoren anschaulich und leicht verständlich die zeitlichen, rechtlichen und organisatorischen Abläufe. Im Anhang steht der komplette Bauantrag des Beispielprojektes mit den dazugehörigen Plänen, Nachweisen und Berechnungen bereit. Darüber hinaus dienen nützliche Arbeitshilfen und Planungsunterlagen als Vorlagen für eigene Projekte. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 9. Auflage, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Hoffstadt, Hans Joachim~Olzem, Oliver, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 79 s/w-Abbildungen und 7 Karten/Tabellen, Keyword: Bauablauf; Bauantrag; Bauausführung; Baukosten; Bauplanung; Bauzeitenplanung; Genehmigungsplanung; Projektmanagement, Fachschema: Hausbau~Hochbau / Hausbau~Bau / Ratgeber~Hausbau / Bauratgeber~Konstruktion - Konstrukteur~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauplanung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 242, Breite: 175, Höhe: 17, Gewicht: 703, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046163, Vorgänger: 3823458, Vorgänger EAN: 9783481036683 9783481028268 9783481018399 9783481012304 9783481007331 9783481005788, eBook EAN: 9783481046156, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149081869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
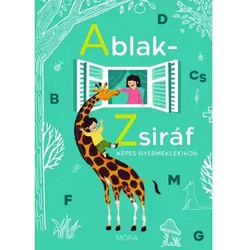
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Anteil der Konstruktion und des Materials an dem wirtschaftlichen Ausbau niederer Wasserkraft-Gefälle mit besonderer Berücksichtigung der VerhältnisseAnteil Der Konstruktion Und Des Materials An Dem Wirtschaftlichen Ausbau Niederer Wasserkraft-gefälle Mit Besonderer Berücksichtigung Der Verhältnisse An Der Ruhr, Taschenbuch Von Oskar Spetzler, Springer Berlin, 978-3-642-90422-6, Seitenanzahl: 9654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wann gibt es verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel gewährt, wenn man beruflich unterwegs ist und sich nicht zuhause verpflegen kann. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Höhe der Verpflegungspauschale richtet sich nach den jeweiligen steuerlichen Vorschriften und kann je nach Land und Dauer des Aufenthalts variieren. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um die Verpflegungspauschale geltend machen zu können. Es empfiehlt sich, vorab die genauen Regelungen und Voraussetzungen für die Gewährung der Verpflegungspauschale zu prüfen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
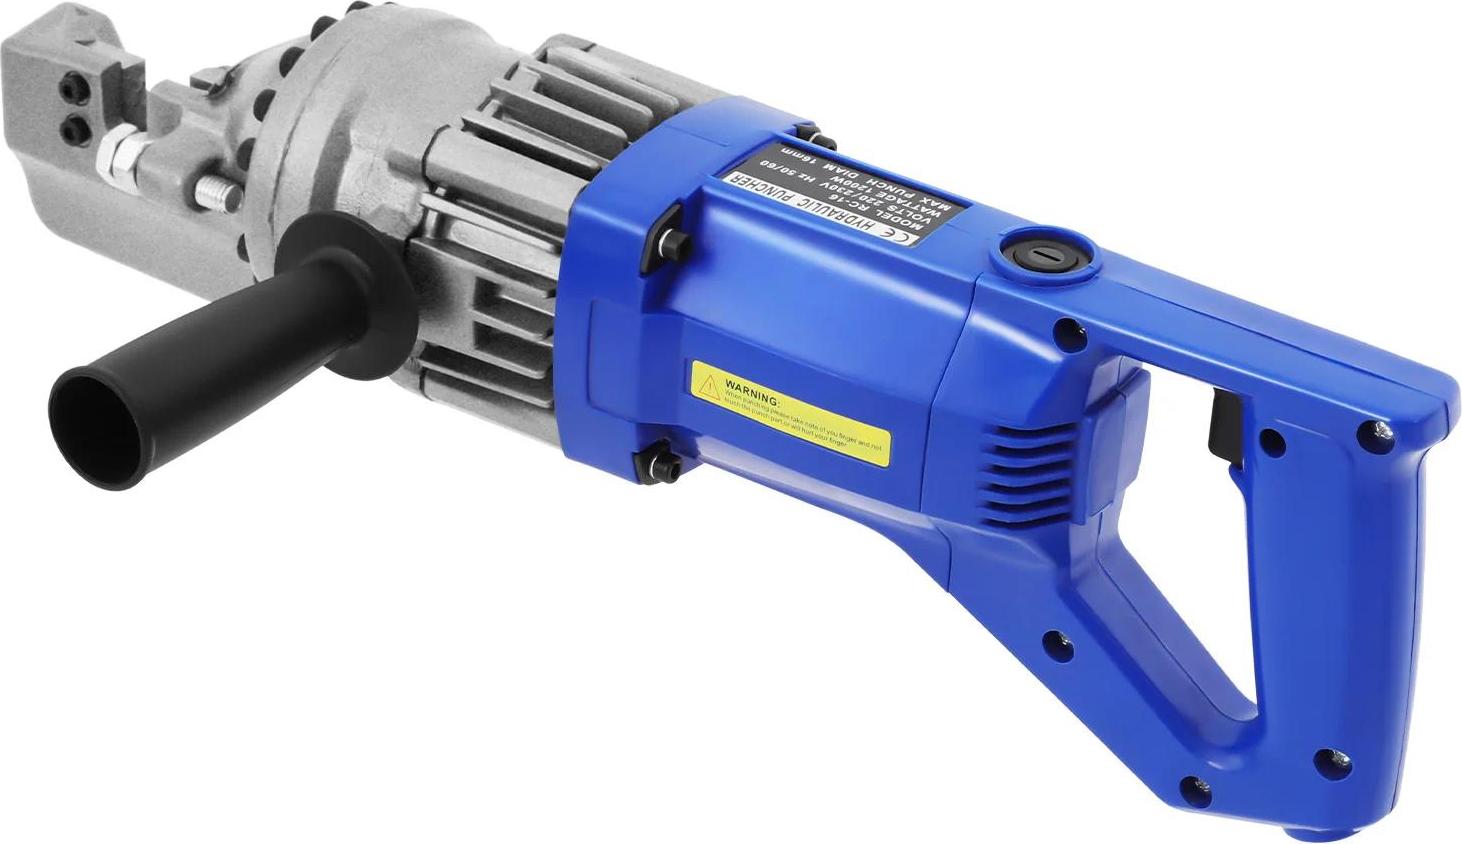
Tragbarer elektrischer Bewehrungsschneider - Hydraulisch 900 W - Verstellbare Maulöffnung - Schneller Schnitt - Geschmiedete Ausführung - Für Baustelle & Renovierung - BlauElektrischer, kabelgebundener Bewehrungsschneider in Blau Leistungsstarker, modern gestalteter Bewehrungsschneider für präzise Schnitte im Bau- und Renovierungsbereich. Mit 900W Nennleistung ohne Last, geschmiedeten Komponenten und robuster Bauweise bietet dieses blaue Modell schnelle, saubere Schnitte an Baustahl innerhalb des angegebenen Schnittbereichs. Wesentliche VorteileHohe Schnittleistung dank 900W No-Load-Power und hydraulischem Drucksystem.Robuste Materialien aus Cr40-Stahl und Federstahl mit geschmiedeter Verarbeitung.Schnelle Arbeitsabläufe mit ca. 2,5-3,0 s Schnittzeit pro Stab.Reiner Kupfermotor für konstante Leistung und Haltbarkeit.Praktische Handhabung durch 1,5 m Netzkabel und modernes, blaues Gehäuse. Hohe Schnittleistung Die 900W No-Load-Leistung in Kombination mit bis zu 70 MPa Hydraulikdruck liefert die nötige Kraft für verlässliche Schnitte durch Bewehrungsstahl im spezifizierten Durchmesserbereich - ideal für den professionellen Einsatz. Robuste Materialien Cr40484,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltiger Beton - Werkstoff, Konstruktion und Nutzung : 9. Symposium Baustoffe und Bauwerkserhaltung Karlsruher Institut für Technologie (KIT) ;Nachhaltiger Beton - Werkstoff, Konstruktion Und Nutzung : 9. Symposium Baustoffe Und Bauwerkserhaltung Karlsruher Institut Für Technologie (kit) ; 15. März 2012, Taschenbuch Von Harald S. Müller, Kit Scientific Publishing, 978-3-86644-820-9,...34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoffstadt, Hans Joachim: Abwicklung von BauvorhabenAbwicklung von Bauvorhaben , "Abwicklung von Bauvorhaben" unterstützt Architekten und Planer sowie Studenten und Bauherren bei der Vorbereitung, Planung und Umsetzung von Bauprojekten: vom ersten Entwurf bis zur Abnahme und Abrechnung. Bau- und planungsrechtliche Themen wie Genehmigungsverfahren, Bauvertrag und Bauausführung, Kostenplanung, BIM usw. werden dabei praxisnah vermittelt. Anhand eines chronologischen Beispielprojektes mit Architektenvertrag, Honorarabrechnung, vollständigen Planunterlagen inklusive Baubeschreibung, Kostenschätzung und -berechnung sowie Ausschreibungsunterlagen erläutern die Autoren anschaulich und leicht verständlich die zeitlichen, rechtlichen und organisatorischen Abläufe. Im Anhang steht der komplette Bauantrag des Beispielprojektes mit den dazugehörigen Plänen, Nachweisen und Berechnungen bereit. Darüber hinaus dienen nützliche Arbeitshilfen und Planungsunterlagen als Vorlagen für eigene Projekte. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 9. Auflage, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Hoffstadt, Hans Joachim~Olzem, Oliver, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 79 s/w-Abbildungen und 7 Karten/Tabellen, Keyword: Bauablauf; Bauantrag; Bauausführung; Baukosten; Bauplanung; Bauzeitenplanung; Genehmigungsplanung; Projektmanagement, Fachschema: Hausbau~Hochbau / Hausbau~Bau / Ratgeber~Hausbau / Bauratgeber~Konstruktion - Konstrukteur~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauplanung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 242, Breite: 175, Höhe: 17, Gewicht: 703, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046163, Vorgänger: 3823458, Vorgänger EAN: 9783481036683 9783481028268 9783481018399 9783481012304 9783481007331 9783481005788, eBook EAN: 9783481046156, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149081869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wann gibt es verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel gewährt, wenn man beruflich unterwegs ist und sich nicht zuhause verpflegen kann. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Höhe der Verpflegungspauschale richtet sich nach den jeweiligen steuerlichen Vorschriften und kann je nach Land und Dauer des Aufenthalts variieren. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um die Verpflegungspauschale geltend machen zu können. Es empfiehlt sich, vorab die genauen Regelungen und Voraussetzungen für die Gewährung der Verpflegungspauschale zu prüfen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Anteil der Konstruktion und des Materials an dem wirtschaftlichen Ausbau niederer Wasserkraft-Gefälle mit besonderer Berücksichtigung der VerhältnisseAnteil Der Konstruktion Und Des Materials An Dem Wirtschaftlichen Ausbau Niederer Wasserkraft-gefälle Mit Besonderer Berücksichtigung Der Verhältnisse An Der Ruhr, Taschenbuch Von Oskar Spetzler, Springer Berlin, 978-3-642-90422-6, Seitenanzahl: 9654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
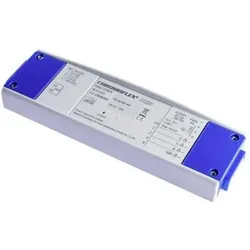
Barthelme Controller, Aktive BauelementeDer Barthelme Controller 66000444 ist ein elektronischer Lichtregler, der speziell für die Steuerung von DALI-kompatiblen Beleuchtungssystemen entwickelt wurde. Mit einer kompakten Bauweise von 52 mm Breite, 22 mm Höhe und 182 mm Tiefe bietet dieser Controller eine effiziente Lösung für die Lichtsteuerung in verschiedenen Anwendungen. Er ermöglicht die Anpassung der Anzahl der Kanäle, was eine flexible Integration in bestehende Systeme ermöglicht. Der Controller unterstützt eine maximale Leistung von 212 W bei 24 V und 424 W bei 48 V, was ihn für eine Vielzahl von Beleuchtungsanforderungen geeignet macht. Zudem bietet er einen manuellen Modus und eine Dimmfrequenz von 130 Hz, was eine präzise Steuerung der Lichtintensität ermöglicht. Der Barthelme Controller ist somit eine zuverlässige Wahl für moderne Lichtsteuerungslösungen. - Steuerung über DALI für einfache Integration in bestehende Systeme - Einstellbare Anzahl der Kanäle für flexible Anwendungen - Maximale Leistung von 212 W bei 24 V und 424 W bei 48 V - Manueller Modus und Dimmfrequenz von 130 Hz für präzise Lichtsteuerung.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.